2019年中国服装零售行业发展现状及市场格局分析
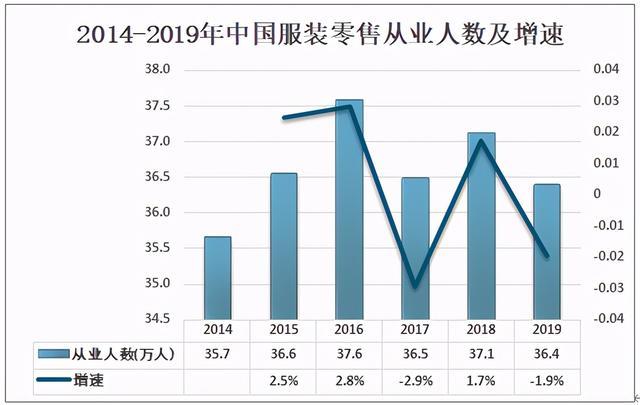
2019年,中国服装零售行业在复杂多变的宏观经济环境下步入深度调整期。内需市场的稳健增长与外部贸易环境的不确定性并存,行业整体呈现出增速放缓、结构分化、渠道融合与竞争加剧的显著特征。本文将从行业规模、零售业态、市场格局、消费趋势及未来展望等维度,对2019年中国服装零售市场进行系统分析。\n\n一、行业整体规模与增长态势\n\n2019年,中国服装零售市场规模继续保持扩大,但增速进一步放缓。根据国家统计局数据,2019年全年社会消费品零售总额中,服装鞋帽、针纺织品类零售额达到13517亿元,同比增长2.9%,增速较上年同期有所回落。这一增速低于同期社会消费品零售总额8.0%的整体增速,反映出服装类消费在居民消费结构中的占比有所下降,服务消费和升级类消费对服装消费产生一定替代效应。\n\n从限额以上单位服装类零售额来看,2019年同比增长2.6%,同样呈现低速增长态势。与此穿类商品网上零售额同比增长15.4%,明显快于线下实体店增速,线上渠道继续成为拉动服装消费增长的主要引擎。\n\n二、零售业态与渠道格局\n\n2019年,服装零售渠道呈现线上线下深度融合、业态持续创新的特点。线下渠道方面,购物中心、奥特莱斯等体验型业态保持相对较好的增长势头,而传统百货商场服装销售持续承压。品牌企业加快关闭低效门店,优化渠道结构,提升单店效益,门店总数增长趋缓甚至出现净减少。\n\n线上渠道方面,社交电商、直播电商快速崛起,成为服装销售的新增长点。淘宝直播、快手、抖音等平台带动服装类商品销售快速增长,KOL带货模式深刻改变了服装零售的营销方式。与此传统电商平台增速放缓,流量红利逐渐消退,获客成本上升。\n\n从渠道占比看,线上渠道渗透率持续提升。据测算,2019年服装线上零售额占服装零售总额的比重已超过30%,较上年继续提高。线上线下同款同价、线上下单门店发货、门店自提等全渠道模式日益普及,渠道边界进一步模糊。\n\n三、市场竞争格局\n\n2019年中国服装零售市场竞争格局呈现以下特点:\n\n第一,行业集中度总体较低,市场高度分散。服装行业进入门槛相对较低,品牌众多,竞争激烈,但单一品牌市场份额普遍较小。大众休闲、女装、童装等细分领域集中度均不高,行业整合空间较大。\n\n第二,国际品牌与本土品牌竞争加剧。优衣库、ZARA、H&M等国际快时尚品牌继续深耕中国市场,凭借品牌影响力和供应链优势占据较大市场份额。本土品牌在设计、品质、营销等方面加快提升,部分龙头品牌表现突出。安踏、李宁等体育用品品牌受益于运动时尚趋势和国潮崛起,实现较快增长。\n\n第三,细分市场分化明显。运动服饰、童装、户外服饰等细分领域保持较好增长态势;而传统男女装、休闲装则普遍增长乏力。其中,运动服饰在全民健身热潮和时尚化趋势推动下表现亮眼,安踏、李宁、特步等品牌业绩稳步提升。童装市场受益于二孩政策红利和消费升级,继续保持两位数左右的较快增长。\n\n第四,国潮与本土设计力量崛起。2019年,
如若转载,请注明出处:http://www.anzwo.com/product/41.html
更新时间:2026-11-03 16:09:18